

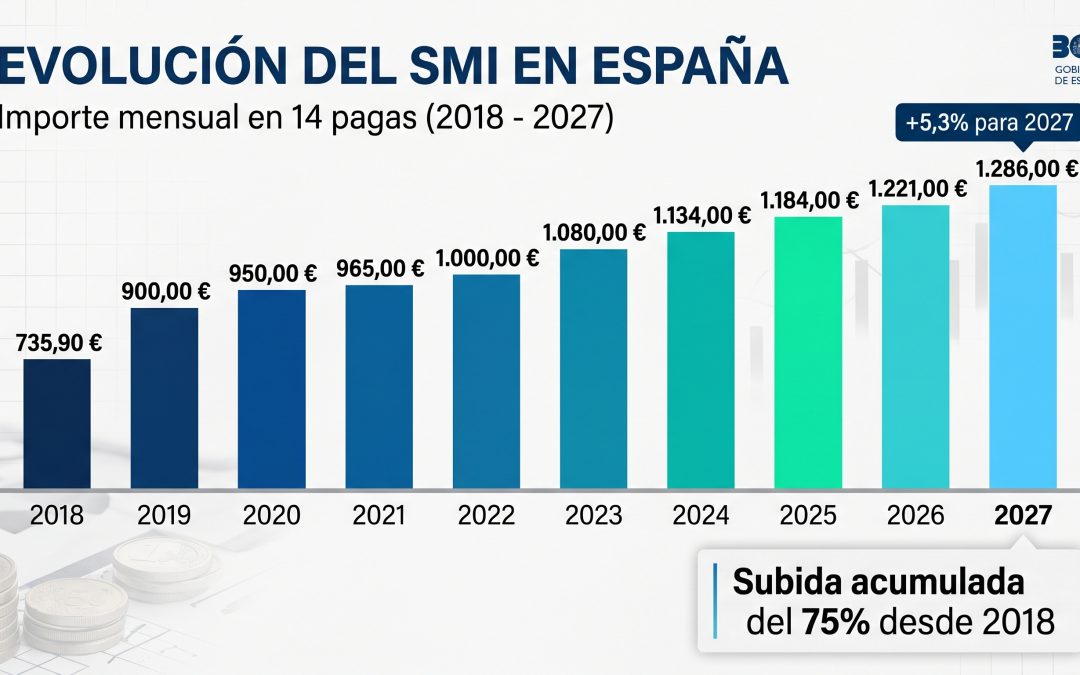
El Gobierno fija la subida del 5,3 % del SMI para 2027 y aprueba una deducción en el IRPF para evitar su tributación
El Boletín Oficial del Estado (BOE) publicó ayer el Real Decreto 1013/2026, aprobado el pasado martes por el Gobierno, que establece un incremento del 5,3 % en el Salario Mínimo Interprofesional (SMI). Se trata del segundo decreto de actualización del SMI aprobado en 2026 —tras el de febrero—, aunque las nuevas cuantías no entrarán en vigor hasta el 1 de enero de 2027.
A partir de esa fecha, los importes mínimos fijados serán los siguientes:
| Periodo | Cuantía (bruta) |
| Diario | 42,87 € |
| Mensual (14 pagas) | 1.286 € |
| Anual | 18.004 € |
Nueva deducción en el IRPF
De forma paralela, y con el objetivo de evitar que los perceptores del salario mínimo tengan que tributar por esta subida, el BOE también publicó ayer el Real Decreto-ley 38/2026, de 17 de noviembre.
La norma introduce una nueva deducción por rendimientos del trabajo de 1.033,58 euros anuales para quienes perciban una retribución igual o inferior al SMI de 2027. Además, para evitar saltos bruscos en la tributación, esta deducción se irá reduciendo progresivamente para rentas superiores hasta alcanzar los 23.171,89 euros anuales, siempre que se cumplan los requisitos establecidos.
Sin impacto en el convenio colectivo
Esta actualización del SMI no tendrá efecto alguno sobre los salarios regulados por el XXIII Convenio Colectivo, ya que a fecha de 1 de enero de 2027 todas las tablas salariales de dicho convenio se situarán por encima de los nuevos importes mínimos.